※ 当ブログ「日々是事始め(コレコト)」はプロモーションを含みます。
ふるさと納税の上限額を調べようとして、いくつかのサイトのシミュレーターに年収を打ち込んでみたことがあります。金額は出てくるのですが、そのたびに引っかかることが二つありました。
ひとつは、入力した年収がどこへ行くのか、どこにも書いていないこと。もうひとつは、出てきた金額の根拠が示されないので、合っているのかどうか自分では判断できないことです。しかも作っているのは寄附を受け付けている側のサイトでした。
それで、計算式を自分で追ってみることにしました。総務省と国税庁の資料を読んでいくと、上限額を決めているのは年収そのものではなく、住民税の「所得割額」という数字だとわかりました。この記事は、その計算式をひとつずつ確かめた記録です。
あわせて、同じ計算をする道具も作りました。入力した金額はブラウザの外に出ません。途中式も全部表示するので、ほかのサイトと金額が違ったときにどこでズレたのかを自分で確かめられます。
なお、この記事は寄附をおすすめするものではありません。上限額の計算の中身を確かめることだけを書いています。返礼品の話も出てきません。
先に計算ツールで確かめる
説明は後回しにします。まず自分の数字を見てください。
入力方法は2種類あります。「年収から概算する」は手軽ですが、社会保険料を年収の15%と決め打ちで推計するぶん誤差が出ます。「住民税決定通知書から計算する」は、毎年6月ごろに勤務先で配られる通知書の数字を写すだけで、推計による誤差がほとんど消えます。手元に通知書がある方は、そちらのほうが正確です。
ふるさと納税 控除上限額シミュレーター(2026年分の寄附)
計算はすべてこのページの中で行われます。入力した金額は送信されません年収から住民税の所得割額を推計します。手軽ですが、社会保険料を概算するぶん誤差が出ます。
スライダーは100万〜2,000万円。それ以外は上の欄に直接入力してください。
概算は年収の15%です。源泉徴収票の「社会保険料等の金額」を入力すると精度が上がります。
「市民税・県民税 特別徴収税額の決定通知書」の所得割額欄。市民税と県民税に分かれているので合計してください。
同じ通知書の「課税標準」欄にある総所得の金額です。所得税の税率を判定するために使います。
通知書の「所得」欄の合計額です。所得税の基礎控除がいくらになるかの判定に使います。
15歳以下のお子さんは扶養控除の対象外なので、人数に含めません。
生命保険料控除・iDeCo(小規模企業共済等掛金控除)・地震保険料控除などの合計。わからなければ0のままで構いません。
自己負担2,000円で寄附できる上限額(概算)
計算の途中式を見る(どこでズレたか確かめられます)
ほかのシミュレーターと金額が違うときは、この表のどの行から違っているかを見てください。多くの場合は「社会保険料」か「住民税の所得割額」でズレます。
控除の内訳を見る(3つの控除に分かれます)
寄附枠の残りを管理する
寄附先と金額を足していくと、上限内に収まっているかを確認できます。この一覧はお使いのブラウザにだけ保存され、どこにも送信されません。
寄附ずみ合計 / 残り
この計算はあくまで概算です。給与所得のみの方を前提にしています。住宅ローン控除・医療費控除・ふるさと納税以外の寄附金控除がある方、年の途中で退職や転職をされた方、副業や不動産の所得がある方、個人事業主の方は、実際の上限額と差が出ます。
正確な金額は、お住まいの市区町村の住民税担当窓口または税務署にご確認ください。この計算結果によって生じた不利益について、当ブログは責任を負いかねます。
2026年(令和8年)中の寄附を前提に、2026年9月時点の法令にもとづいて計算しています。
この計算はすべてお使いのブラウザの中で完結していて、年収も所得割額も送信していません。「寄附枠の残り」の一覧も、お使いのブラウザにだけ保存されます。
上限額は「年収」ではなく「住民税の所得割額」で決まる
早見表がどれも「年収◯◯万円なら◯万円」という形で書かれているので、上限額は年収で決まるように見えます。でも実際に効いているのは年収ではありません。
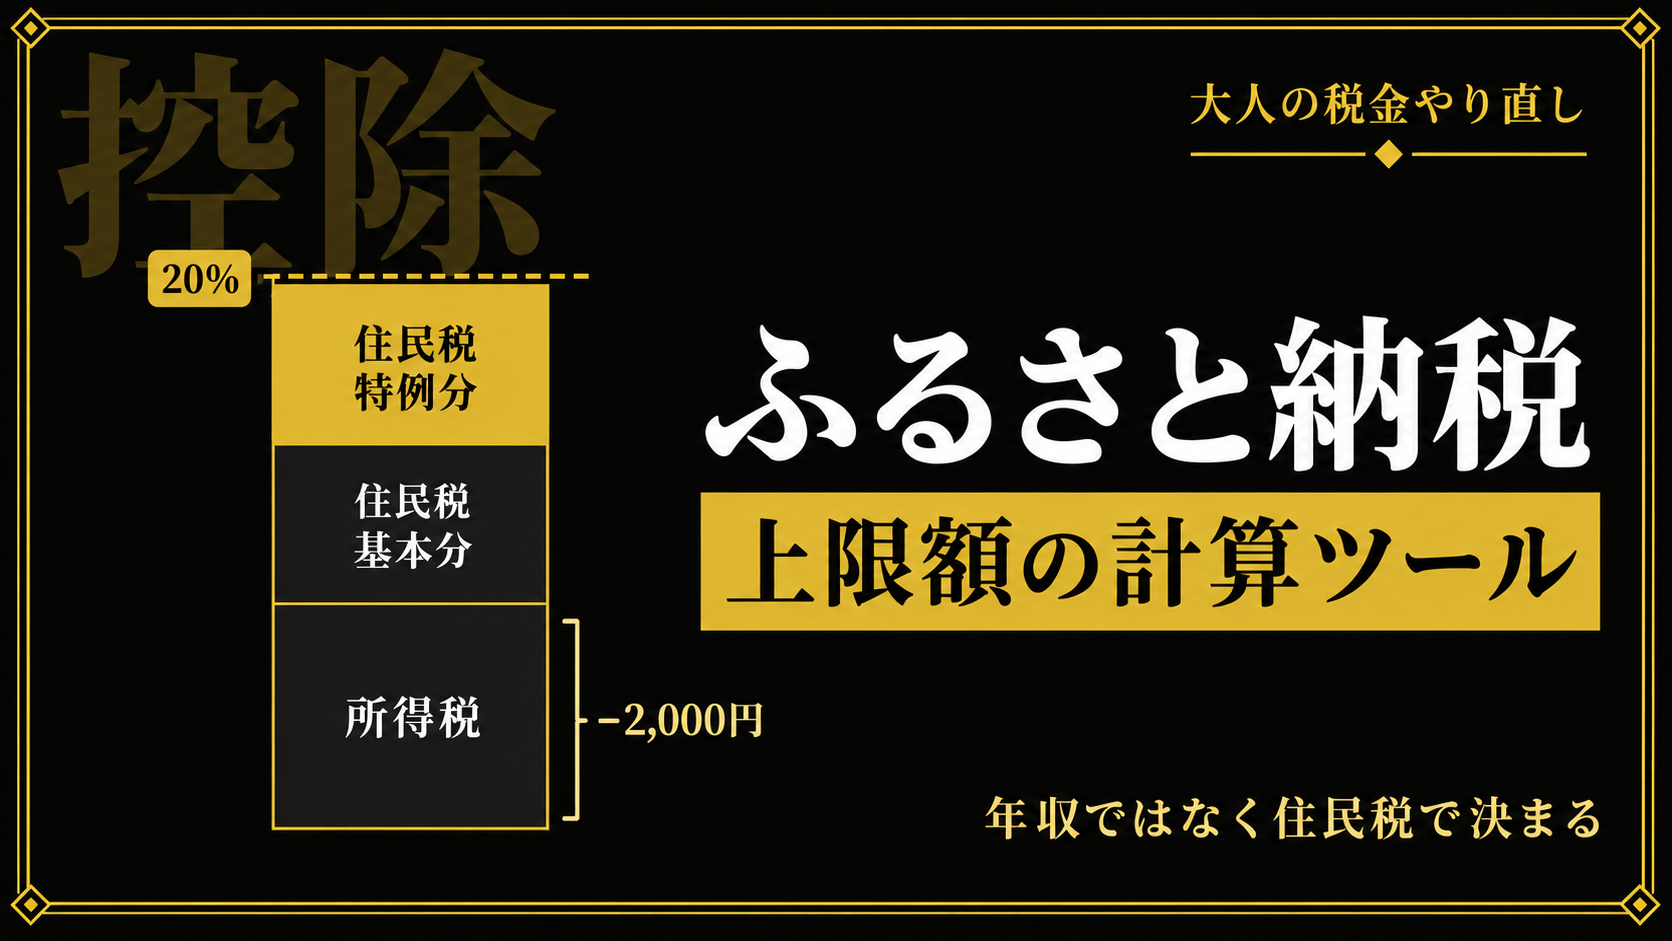
ふるさと納税の控除は、総務省「ふるさと納税のしくみ|税金の控除について」によると、3つの部分に分かれています。3階建てだと思うとわかりやすいです。
| 控除の計算式 | 上限 | |
|---|---|---|
| ① 所得税から | (寄附額 − 2,000円)× 所得税率 | 総所得金額等の40% |
| ② 住民税・基本分 | (寄附額 − 2,000円)× 10% | 総所得金額等の30% |
| ③ 住民税・特例分 | (寄附額 − 2,000円)×(100% − 10% − 所得税率) | 所得割額の20% |
①と②の上限は「総所得金額等の40%・30%」なので、よほど大きな金額を寄附しないかぎり引っかかりません。実際に先に天井に当たるのは③の「所得割額の20%」です。
③が天井に当たった瞬間、自己負担が2,000円では済まなくなります。つまり「自己負担2,000円で寄附できる上限額」とは、③がちょうど天井に届く寄附額のことでした。だから③を寄附額について解けば、上限額が求まります。
計算式を1つずつ追う
③の式をもう一度書きます。
(寄附額 − 2,000円)×(100% − 10% − 所得税率) = 所得割額 × 20%
左辺が右辺に届いた点が上限です。寄附額について解くと、こうなります。
控除上限額 = 所得割額 × 20% ÷(90% − 所得税率)+ 2,000円
やっているのは移項と割り算だけです。「%で割る」あたりが不安な方は、割合の計算を学び直した記事にも計算ツールを置いてあります。
実際の計算には「1.021」が入る
ここで、総務省の説明と実際の計算がずれる箇所があります。総務省のページの式には「所得税率」としか書かれていないのですが、実務では復興特別所得税を含めた率が使われます。
これは自治体のページを見ると明記されています。たとえば船橋市「所得割の税率と税額控除」には、特例控除額が「(寄附金額 − 2,000円)×(90% −(所得税の税率)× 1.021)」と書かれています。
1.021 の 0.021 が復興特別所得税(所得税額の2.1%)です。2026年の寄附にはこれが適用されます。ですので、実際に使う式はこちらになります。
控除上限額 = 所得割額 × 20% ÷(90% − 所得税率 × 1.021)+ 2,000円
「総務省の式」と「1.021 が入った実務の式」は別物なので、混ぜて引用しないよう気をつけました。上のツールは後者を使っています。
住民税の所得割額はどうやって出すのか
上限額が所得割額で決まるとわかったので、次はその所得割額の出し方です。給与所得だけの場合、こう進みます。
給与収入(年収)
  − 給与所得控除
= 給与所得
  − 社会保険料
  − 基礎控除
  − 扶養控除など
= 課税総所得金額
  × 10%
  − 調整控除
= 所得割額
住民税の所得割の税率が10%なのは、東京都主税局「個人住民税」のとおり、都道府県民税4%と区市町村民税6%の合計です。
ちなみに住民税には所得割のほかに均等割(都民税1,000円+区市町村民税3,000円)と森林環境税(年額1,000円)がありますが、これらは所得割ではないので上限額の計算には関係しません。通知書を見るときに混ざりやすいところです。
給与所得控除の表は2025年分から変わっている
最初につまずいたのがここでした。国税庁「No.1410 給与所得控除」によると、令和7年分(2025年分)から速算表が変わっています。
| 給与等の収入金額 | 給与所得控除額 |
|---|---|
| 190万円まで | 65万円 |
| 190万円超 360万円まで | 収入金額 × 30% + 8万円 |
| 360万円超 660万円まで | 収入金額 × 20% + 44万円 |
| 660万円超 850万円まで | 収入金額 × 10% + 110万円 |
| 850万円超 | 195万円(上限) |
改正前は最低保障が55万円で、162万5千円と180万円のところにも区切りがありました。それが「190万円以下は一律65万円」に統合されています。古い速算表を使っていると、ここで最初から数字がずれます。
所得税と住民税で基礎控除が違う
そしてここが、調べていていちばん驚いたところです。
令和7年度の税制改正で所得税の基礎控除が引き上げられました。国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」によると、2026年(令和8年)分はこうなっています。
| 合計所得金額 | 所得税の基礎控除 |
|---|---|
| 132万円以下 | 95万円 |
| 132万円超 336万円以下 | 88万円(令和9年分以後は58万円) |
| 336万円超 489万円以下 | 68万円(令和9年分以後は58万円) |
| 489万円超 655万円以下 | 63万円(令和9年分以後は58万円) |
| 655万円超 2,350万円以下 | 58万円 |
ところが住民税の基礎控除は43万円のまま据え置かれています。所得税は58万〜95万円、住民税は43万円。同じ「基礎控除」という名前なのに、金額がまったく違うのです。
上限額の計算は住民税の所得割額を経由するので、この乖離を無視すると答えが変わります。しかもこれは「細かい話」では済みませんでした。次の章で実際にどれくらいズレるか見てみます。
ほかのサイトと金額が違うときに何が起きているか
作ったツールが正しいか確かめるため、大手サイトの早見表と突き合わせてみました。ふるさとチョイスの早見表(令和8年度の税制に対応・社会保険料は年収の15%)と、独身の場合で比べた結果です。
| 年収 | このツール | ふるさとチョイス |
|---|---|---|
| 300万円 | 28,000円 | 28,000円 |
| 400万円 | 42,000円 | 42,000円 |
| 500万円 | 61,000円 | 61,000円 |
| 600万円 | 77,000円 | 77,000円 |
| 650万円 | 85,000円 | 85,000円 |
| 700万円 | 108,000円 | 108,000円 |
| 800万円 | 129,000円 | 129,000円 |
| 1,000万円 | 177,000円 | 177,000円 |
8項目すべて一致しました。ここまでは安心したのですが、そのあと別のサイトを見て手が止まりました。
年収650万円・独身で「約98,986円」と表示しているサイトがあったのです。ふるさとチョイスは85,000円、こちらのツールも85,000円。1万3千円以上の開きがあります。
原因は「所得税率をどの金額で判定するか」だった
調べてみると、原因は所得税率の判定方法でした。式に出てくる「所得税率」は5%〜45%の段階制なので、どの金額で判定するかによって税率が一段変わり、上限額が跳ねます。
この判定基準額について、大阪市「税額控除額の種類と計算」には、こう書かれています。
課税総所得金額-所得税との人的控除の差額-(所得税の基礎控除額-48万円)
最後の「−(所得税の基礎控除額 − 48万円)」が、さきほどの基礎控除の引き上げに対応する調整です。基礎控除が48万円から58万〜95万円に上がったぶんを差し引いてから税率を判定する、ということです。
この項を入れるかどうかで、年収650万円前後の帯では結果がこう変わります。
| 年収 | 調整あり | 調整なし | 差 |
|---|---|---|---|
| 630万円 | 82,000円 | 82,000円 | 0円 |
| 650万円 | 85,000円 | 97,000円 | 12,000円 |
| 660万円 | 87,000円 | 99,000円 | 12,000円 |
| 670万円 | 88,000円 | 101,000円 | 13,000円 |
調整を入れた場合、所得税率が10%から20%に切り替わるのは年収671万円あたりでした。調整を入れないと、その切り替わりが640万円あたりまで前倒しになり、その帯だけ上限額が1万円以上多く出ます。
上限を超えた分は、まるごと自己負担です。多めに出る側を信じて寄附すると、その差額をそのまま負担することになります。このツールは調整を入れる側を採用しました。
ズレの原因を自分で特定する
上のツールで「計算の途中式を見る」を開くと、年収から所得割額に至るまでの各段階が全部並びます。ほかのサイトと金額が違ったときは、どの行から違っているかを見てください。大手のシミュレーターは最終金額しか出さないので比較のしようがないのですが、途中の数字が見えれば原因がわかります。
経験上、ズレる場所はだいたい決まっています。
- 社会保険料で違う場合 … 概算率の問題です。年収の15%というのはあくまで目安で、実際は健康保険組合・年齢・都道府県で変わります。源泉徴収票の「社会保険料等の金額」を手入力すれば、この原因は消えます。
- 所得割額で違う場合 … 調整控除の扱いか、控除の入れ忘れです。住民税決定通知書の実額を直接入れれば、この原因も消えます。
- 税率で違う場合 … さきほどの判定基準額の問題です。年収650万〜670万円あたりの方は、ここを疑ってください。
この計算が当てにならない人
正直に書いておきます。次に当てはまる方は、上限額が実際とずれます。
- 住宅ローン控除を受けている方(所得割額が減るため、上限額も下がります)
- 医療費控除・iDeCo・ふるさと納税以外の寄附金控除がある方
- 年の途中で退職・転職した方、育休に入った方
- 副業や不動産の所得がある方
- 個人事業主の方(事業所得の計算が別なので、このツールは対応していません)
正確な金額は、お住まいの市区町村の住民税担当窓口か税務署に聞くのが確実です。この記事もツールも、あくまで「計算の中身を理解する」ためのものとして作りました。
住民税決定通知書を使うともっと正確になる
ここまで見てきたとおり、誤差の原因はほとんどが「年収から所得割額を推計する過程」にあります。ということは、所得割額そのものがわかっていれば、その過程がまるごと不要になります。
会社員の方なら、毎年6月ごろに「市民税・県民税 特別徴収税額の決定通知書」を受け取っているはずです。あの細長い紙に、必要な数字が全部載っています。
| ツールの入力欄 | 通知書のどこを見るか |
|---|---|
| 住民税の所得割額 | 「税額」欄の所得割額。市民税と県民税に分かれているので合計します |
| 課税総所得金額 | 「課税標準」欄の総所得の金額 |
| 総所得金額 | 「所得」欄の合計額 |
ツールの「住民税決定通知書から計算する」タブに、この3つを入れてください。年収も社会保険料も入力しません。
ただし限界もあります。通知書に書かれているのは前年の所得にもとづく税額です。転職・昇給・育休・退職などで今年の所得が大きく変わった方には使えません。所得が去年とだいたい同じ方向けの方法です。
あわせて、ツールの下のほうに寄附枠の残りを管理する欄も置きました。複数の自治体に分けて寄附するとき、合計が上限内に収まっているかを確認できます。この一覧はお使いのブラウザにだけ保存されるので、こちらも送信されません。
ふるさと納税はどう変わってきたのか
計算式を調べているうちに、「そもそもこの制度、いつからこういう形なんだろう」と気になって沿革も追いました。総務省の「ふるさと納税の指定基準等について」(令和7年5月13日・市町村税課)に、改正の流れがまとまっています。
| 時期 | できごと |
|---|---|
| 2008年 | 制度が創設される |
| 2015年1月 | 特例控除の上限が所得割額の1割から2割に拡充(上限額がほぼ倍に) |
| 2015年4月 | ワンストップ特例制度が創設(寄附先5団体以内なら確定申告が不要に) |
| 2019年6月 | 指定制度が施行。総務大臣が指定した自治体への寄附だけが対象に。返礼割合3割以下・地場産品という条件がつく |
| 2023年6月 | 告示改正。募集費用を寄附額の5割以下に。熟成肉と精米は同一都道府県内産の原材料に限定 |
| 2024年6月 | 告示改正。ポイントを付与するポータルサイトを通じた募集を禁止(2025年10月から適用) |
この表でいちばん実用的なのは、最後の行です。
2025年10月から、ポータルサイトのポイント付与は禁止されている
「どのサイトから申し込むとポイントが多くつくか」という比較記事を読んだことがある方は、注意してください。その情報はもう古くなっています。
2024年6月の告示改正で、寄附者にポイント等を付与するポータルサイトを通じた寄附の募集が禁止され、これが2025年10月1日から適用されています。同時に、返礼品を強調した宣伝広告も禁止事項であることが明確化されました。
ちなみに、なぜこうなったのかは数字を見ると腑に落ちます。同じ総務省の資料によると、令和5年度の寄附受入額は1兆1,175億円、そのうち募集に要した費用が5,429億円でした。寄附額のおよそ半分が募集費用として出ていたことになります。内訳は返礼品の調達に3,029億円、送付に801億円、決済等に208億円、事務等に1,323億円、広報に68億円です。
2026年10月から「5割ルール」が変わる
そしてこの記事を書いている直後に、また変わります。財務省「令和8年度税制改正の大綱」(2025年12月26日 閣議決定)の32〜33ページによると、これまでの「募集費用は寄附額の5割以下」という基準が、「寄附金活用可能額を寄附金合計額の6割以上とすること」という基準に置き換わります。あわせて、その使途の公表も求められます。
ただし、いきなり6割になるわけではありません。大綱には経過措置が書かれています。
| 指定対象期間 | 割合 |
|---|---|
| 2026年10月1日〜2027年9月30日 | 52.5% |
| 2027年10月1日〜2028年9月30日 | 55% |
| 2028年10月1日〜2029年9月30日 | 57.5% |
| 2029年10月1日〜 | 60% |
自治体が使える金額の割合を、4年かけて段階的に引き上げていく形です。上限額の計算には影響しませんが、返礼品の内容には効いてくる話です。
2027年の寄附分から、特例控除に193万円の上限がつく
同じ大綱に、上限額そのものに関わる改正も入っています。住民税の特例控除額の限度が、これまでの「所得割額の2割」から、「所得割額の2割」と次の金額のいずれか低いほうに変わります。
| 税目 | 限度額 | 指定都市に住所がある場合 |
|---|---|---|
| 道府県民税 | 77万2千円 | 38万6千円 |
| 市町村民税 | 115万8千円 | 154万4千円 |
| 合計 | 193万円 | 193万円 |
適用は令和10年度分以後の個人住民税、つまり2027年(令和9年)中の寄附分からです。193万円の枠に届くのは給与収入1億円規模の方なので、大半の方には関係ありません。調べたうえで関係ないと判断した、ということだけ書いておきます。
まとめ
調べてわかったことを並べておきます。
- 上限額を決めているのは年収ではなく住民税の所得割額。式は「所得割額 × 20% ÷(90% − 所得税率 × 1.021)+ 2,000円」
- 2026年分は所得税と住民税で基礎控除が違う(58万〜95万円 対 43万円)。給与所得控除の速算表も2025年分から変わっている
- 所得税率の判定には基礎控除の引き上げ分を差し引く調整が入る。これを落としているサイトがあり、年収650万〜670万円の帯で1万円以上の差が出る
- 誤差をなくしたいなら住民税決定通知書の所得割額を直接使うのがいちばん確実
- 2025年10月からポータルサイトのポイント付与は禁止されている
大手のシミュレーターに年収を入れれば数字は出ます。それで足りる場面も多いと思います。ただ、出てきた金額が信じられるかどうかを自分で判断できる状態のほうが気持ちがいいな、というのが調べ終えての感想でした。上限を超えた分は自己負担になるので、なおさらです。
ツールは何度でも試せますし、入力した金額はどこにも送っていません。年収を変えながら動かしてみると、税率が切り替わる瞬間に上限額が跳ねるのが見えて、なかなかおもしろいです。
※ この記事は2026年(令和8年)中の寄附を前提に、2026年9月時点で公開されている法令・資料にもとづいて書きました。税制は毎年変わります。実際の手続きの前には、必ず最新の情報をご確認ください。ツールの計算結果によって生じた不利益について、当ブログは責任を負いかねます。
参考にした資料
- 総務省|ふるさと納税のしくみ|税金の控除について
- 国税庁|No.1155 ふるさと納税(寄附金控除)
- 国税庁|No.1410 給与所得控除
- 国税庁|令和7年度税制改正による所得税の基礎控除の見直し等について
- 東京都主税局|個人住民税
- 大阪市|税額控除額の種類と計算
- 船橋市|所得割の税率と税額控除
- 総務省 市町村税課|ふるさと納税の指定基準等について(令和7年5月13日)
- 財務省|令和8年度税制改正の大綱(令和7年12月26日 閣議決定)
関連記事


PR